Catastrophes naturelles : la garantie obligatoire
Rappel du cadre légal et des démarches pour être indemnisé après un événement climatique.
 Isaure Martineau
7 min de lecture
4,5sur 5475 votes
- 4,7Klecteurs
- 8en ce moment
- 178partages
L’essentiel : la garantie catastrophes naturelles ne se souscrit pas séparément. Depuis la loi du 13 juillet 1982, elle est attachée de plein droit à tout contrat couvrant des dommages aux biens : multirisque habitation, police de copropriété, contrats professionnels, automobile en formule dommages tous accidents. Son activation dépend d’un arrêté interministériel publié au Journal officiel, commune par commune. Le délai de déclaration se compte à partir de cette publication, pas à partir du jour du sinistre.
Les épisodes de grêle, de submersion et de sécheresse se succèdent, et les dossiers d’indemnisation se ressemblent. Les mauvaises surprises viennent presque toujours du même malentendu : le propriétaire imagine que son assureur constate les dégâts et paie, alors que la mécanique administrative décide d’abord si le sinistre entre dans le champ du régime légal.
Pourquoi cette garantie est obligatoire dans tout contrat habitation
Le dispositif français part d’un constat simple : ni l’État ni les assureurs privés ne peuvent porter seuls le coût d’événements climatiques majeurs. Le législateur a donc créé en 1982 une couverture légale, adossée à un mécanisme public de réassurance. Concrètement, l’extension catastrophes naturelles n’est pas un avantage commercial que la compagnie accorde ou retire selon le profil du client : elle accompagne automatiquement les garanties de dommages aux biens.
Quatre familles de contrats sont concernées :
- la multirisque habitation, que l’on soit propriétaire occupant, bailleur ou locataire ;
- la police de copropriété qui couvre l’immeuble lui-même ;
- l’assurance automobile souscrite en formule tous risques ou dommages tous accidents, pour les véhicules touchés ;
- les polices professionnelles garantissant les locaux, le matériel et les stocks.
Un assureur ne peut donc pas la facturer comme une option payante, ni la supprimer en cours de contrat, ni la réserver à certains assurés. Cette automaticité rassure, mais elle entretient une confusion tenace : être couvert ne signifie pas être remboursé à cent pour cent, car les règles de déclenchement et de calcul restent exigeantes.
De la mairie à l’arrêté publié au Journal officiel
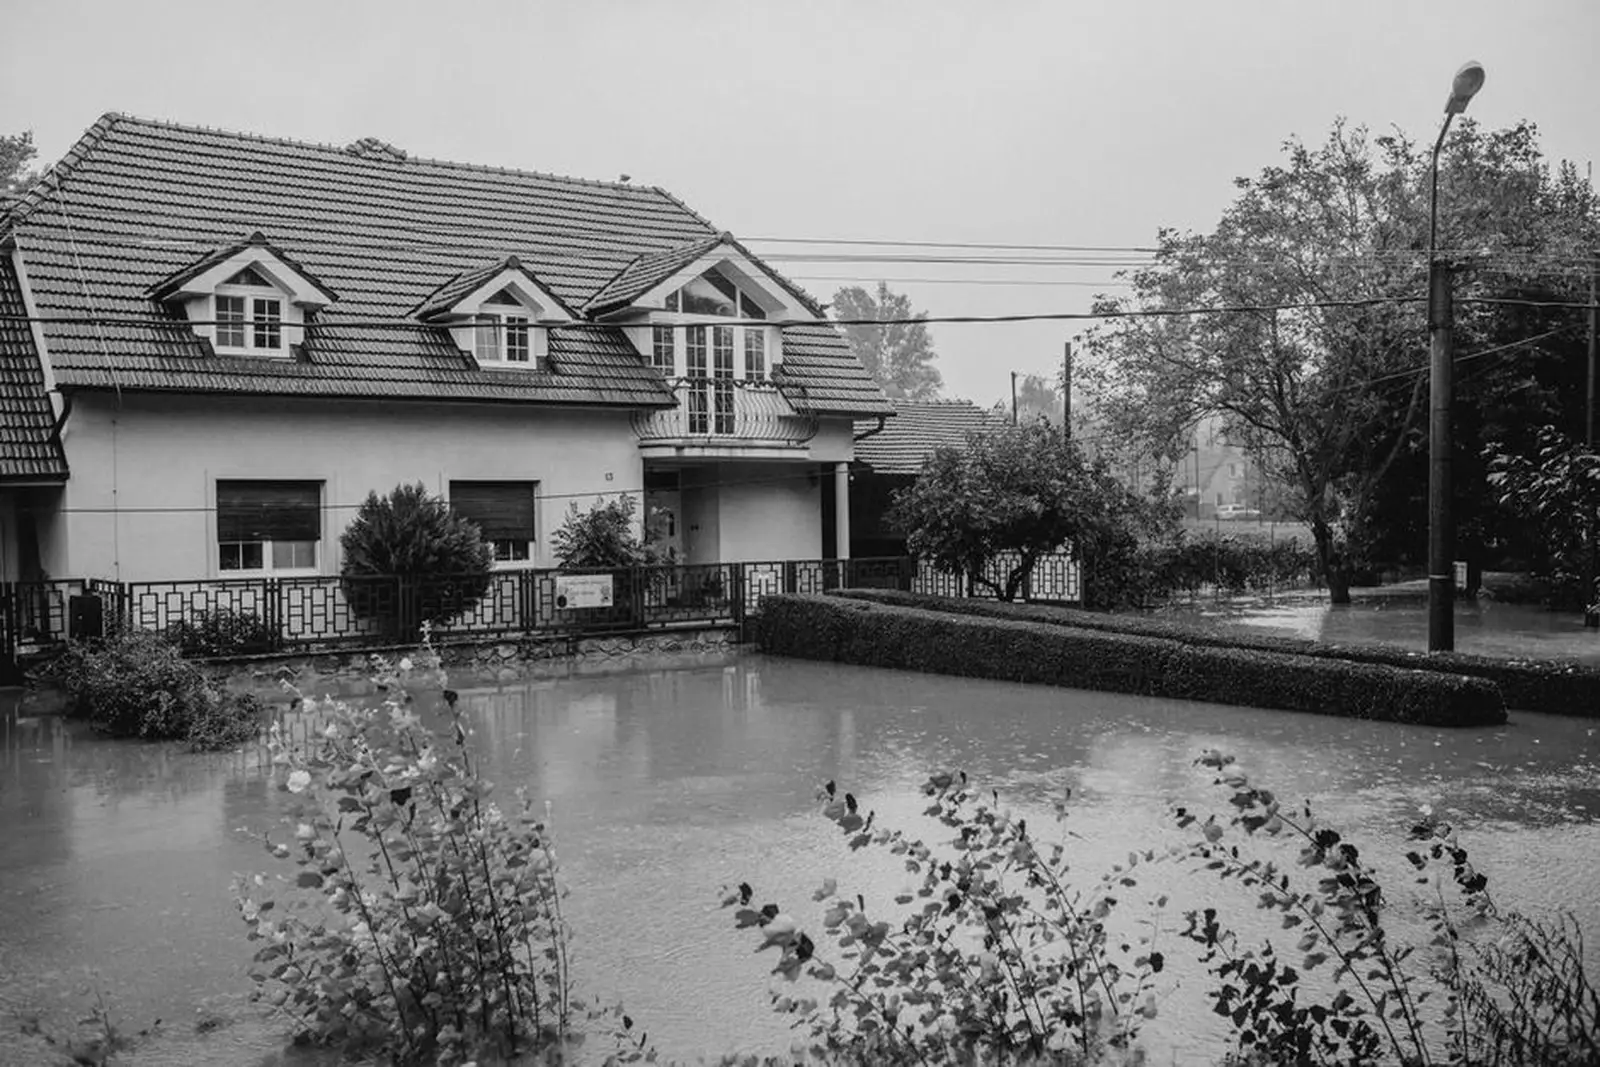
Une rivière qui sort de son lit ne suffit pas à ouvrir un droit à indemnisation. Il faut qu’une procédure aboutisse. La commune, ou le groupement de communes, monte un dossier auprès du préfet en documentant l’intensité du phénomène : relevés météorologiques, hauteurs d’eau atteintes, nombre de bâtiments touchés. Les services de l’État instruisent ce dossier, une commission interministérielle l’examine, puis la décision est publiée sous forme d’arrêté.
Cette étape administrative explique bien des incompréhensions. Deux villages voisins peuvent recevoir un traitement différent. Un même texte peut cibler les inondations et les coulées de boue sans mentionner les mouvements de terrain survenus dans la même semaine. Enfin, la reconnaissance intervient souvent plusieurs mois après les faits, ce qui n’empêche évidemment pas de sécuriser les lieux et de bâcher une toiture en attendant la suite.
Comment se calcule le montant versé après un sinistre climatique
Entre le devis de l’entreprise et le virement de la compagnie, l’écart déroute. Il résulte de plusieurs mécanismes qui se cumulent rarement, mais qui pèsent chacun sur la note finale.
| Mécanisme | Conséquence sur l’indemnisation |
|---|---|
| Franchise légale | Un montant fixe reste à votre charge. À titre indicatif, 380 euros pour un contrat habitation courant, et 1 520 euros lorsque la modulation liée à l’absence de plan de prévention des risques approuvé s’applique. |
| Vétusté | La valeur d’usage est déduite, surtout sur les biens anciens : mobilier, revêtements de sol, appareils électroménagers. |
| Plafonds du contrat | Le capital assuré peut être inférieur au coût réel des travaux, notamment après une flambée des prix du bâtiment. |
| Expertise contradictoire | Les postes contestés sont négociés pièce par pièce, devis et factures à l’appui. |
L’expert mandaté par la compagnie ne travaille pas contre vous, mais il défend les intérêts de son client. Il est donc utile d’assister à la visite, de photographier chaque élément endommagé et de conserver les échantillons de revêtement ou de menuiserie abîmés jusqu’à la clôture du dossier.
Les dégâts que la garantie laisse à votre charge
Le périmètre du régime légal est plus étroit qu’on ne l’imagine. Restent notamment de côté :
- les biens absents de l’inventaire, y compris les objets de valeur jamais déclarés ;
- les véhicules couverts seulement au tiers, dont les dommages matériels ne sont pas pris en charge ;
- les désordres relevant d’un défaut d’entretien manifeste, toiture percée ou gouttière bouchée depuis des années ;
- les préjudices indirects, comme la perte d’un client ou l’impossibilité d’exploiter un local séparé du logement ;
- les frais engagés avant l’accord de la compagnie, sauf urgence justifiée pour empêcher l’aggravation.
Une partie de ces limites se contourne par une extension contractuelle, une autre non. C’est pourquoi la lecture des conditions générales reste le meilleur investissement de temps avant l’hiver.
Déclarer le sinistre dans les délais : les pièces à réunir
Le point de départ du compte à rebours est la publication du texte au Journal officiel. Dix jours suivent en principe, avec une possibilité d’extension jusqu’à trente jours lorsque l’assuré n’a découvert cette publication que plus tard. Une déclaration en ligne horodatée ou un courrier recommandé fait office de preuve.
À lire aussi
Réunir les justificatifs tôt évite de perdre du temps ensuite :
- des photographies datées, prises avant tout nettoyage ;
- les factures d’achat des biens endommagés, ou à défaut une liste détaillée ;
- les devis de réparation établis par des professionnels ;
- l’attestation de la mairie confirmant que la commune figure bien dans l’arrêté ;
- un constat d’huissier ou un rapport technique si l’origine du désordre est discutée.
Contrôler son contrat avant la prochaine inondation ou sécheresse
Cinq vérifications suffisent à repérer les faiblesses d’une police :
- le capital assuré correspond-il au coût de reconstruction actuel, et non au prix d’achat du logement ?
- quel montant de franchise figure au contrat, et une modulation communale est-elle prévue ?
- les dépendances, le mobilier de jardin et le matériel professionnel stocké à domicile sont-ils listés ?
- l’indemnité de relogement ou la perte d’usage est-elle incluse, et pour combien de mois ?
- la procédure de déclaration est-elle connue, avec le bon numéro et la bonne plateforme ?
Les bailleurs ont un intérêt particulier à relire leur police : ils supportent les travaux de réparation, tandis que leur locataire assume les dommages sur ses propres meubles. Un état des lieux photographique à l’entrée et à la sortie du logement simplifie la répartition des responsabilités en cas de désaccord.
Sécheresse et fissures : un dossier qui s’étale sur plusieurs saisons
Le retrait-gonflement des sols argileux produit des désordres lents, qui apparaissent parfois deux ou trois ans après un été sec. Le mécanisme est connu : l’argile se contracte en période de sécheresse, puis gonfle au retour des pluies, et les fondations suivent ce mouvement jusqu’à fissurer les murs.
Ces dossiers exigent des preuves accumulées dans la durée : constats successifs, suivi de l’ouverture des fissures, expertise géotechnique. La reconnaissance peut viser une période précise et non une année entière, ce qui oblige à démontrer que l’aggravation coïncide avec cette fenêtre. Un suivi photographique daté, réalisé tous les six mois, pèse souvent plus lourd qu’un long argumentaire écrit.
Un propriétaire qui ne loue pas son logement doit-il assurer le bâtiment ?
Rien n’oblige un propriétaire occupant à s’assurer, et rien n’oblige davantage un bailleur. En revanche, sans contrat couvrant les dommages aux biens, aucune garantie catastrophes naturelles ne peut s’activer, puisque celle-ci est rattachée à cette couverture. Un logement inoccupé et non assuré reste donc entièrement à la charge de son propriétaire après une inondation ou un épisode de sécheresse.
Comment contester un refus de reconnaissance de l’état de catastrophe naturelle ?
La contestation ne se tourne pas vers l’assureur, qui applique simplement le texte, mais vers l’administration. Un recours gracieux peut être adressé au préfet, et un recours contentieux devant le juge administratif demeure possible dans les délais prévus. La commune dispose aussi de voies de recours propres, et il est souvent plus efficace d’agir avec elle qu’isolément.
La grêle et la tempête passent-elles toujours par la procédure CatNat ?
Non. Ces phénomènes relèvent d’abord des garanties tempête, grêle ou événements climatiques inscrites au contrat, qui ne nécessitent aucun arrêté. Le régime légal prend le relais lorsque l’intensité dépasse ce que ces garanties couvrent, par exemple pour des inondations ou des coulées de boue. Vérifier l’articulation des deux dispositifs évite de déposer un dossier mal orienté.
Le montant de la franchise catastrophes naturelles est-il identique partout en France ?
Non. Le montant de base varie selon la nature du bien assuré, et il est majoré dans les communes dépourvues de plan de prévention des risques approuvé lorsque ce plan est prescrit. La valeur applicable à votre logement figure dans les conditions particulières du contrat, et elle mérite d’être relue avant de comparer deux offres.
Les fissures liées au retrait-gonflement des sols argileux sont-elles indemnisées sans expertise ?
Une expertise est presque toujours demandée, car il faut distinguer une fissure de sécheresse d’un défaut de construction ou d’un problème de fondation ancien. L’expert s’appuie sur l’historique des désordres, l’évolution des ouvertures et parfois une étude de sol. Sans dossier technique, il devient difficile de rattacher le dommage à la période reconnue par l’arrêté.
L’auteur
Analyste sinistres
J’ai accompagné des centaines d’assurés dans leurs déclarations de sinistres. Je partage ici les erreurs à ne pas commettre et les recours possibles.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,5sur 5475votes
Commentaires
Soyez le premier à réagir.