Assurance habitation moins chère : 5 leviers
Gauthier Teixeira
Garanties, franchises, exclusions et démarches après un sinistre : la rédaction décortique les contrats pour que vous sachiez ce que vous signez.
Gauthier Teixeira
Service client Verisure : numéro, formulaire, mail et espace client My Verisure. Démarches de réclamation et de résiliation expliquées pas à pas.
 Gauthier Teixeira
Adaptations récentes des contrats face à la généralisation du travail à distance.
 Linda Nadaud
Analyse des garanties, franchises et tarifs des principaux acteurs du marché.
Gauthier Teixeira
Procédure pas à pas pour déclarer un sinistre et obtenir réparation.
 Isaure Martineau
Choisir, comparer, déclarer : les marches à suivre, étape par étape.
Toute la rubriqueService client Verisure : numéro, formulaire, mail et espace client My Verisure. Démarches de réclamation et de résiliation expliquées pas à pas.
Gauthier Teixeira
Pistes concrètes pour réduire sa prime sans sacrifier les garanties utiles.
Gauthier Teixeira
Modalités, délais et courriers types pour résilier et rebondir sereinement.
Gauthier Teixeira
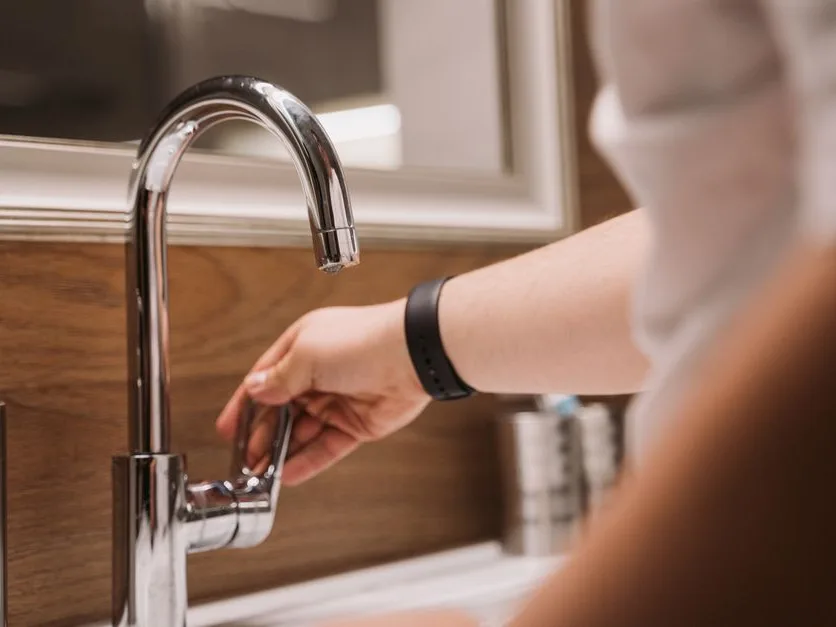
Fermez le robinet général ou celui de l’appareil en cause pour limiter l’étendue des dommages, puis prévenez le voisin concerné.
Filmez la pièce en entier, puis approchez-vous de chaque zone touchée : plinthes, parquet, plafond, cloison, appareils électriques.
Quand un voisin ou la copropriété est en cause, le constat dégât des eaux se remplit à deux et accélère le traitement du dossier.
Le délai figure dans vos conditions, il est généralement court : en cas de doute, déclarez tout de suite et complétez ensuite.
Devis de réparation, factures d’achat et photos forment le dossier que l’expert examine avant de chiffrer l’indemnisation.
Les questions que l’on se pose avant de signer, ou le jour où un sinistre arrive.
Toute la rubrique
Comparaison des formules individuelles et collectives pour les colocataires.
Linda Nadaud
Réponse claire sur l’impact des animaux domestiques sur un contrat habitation.
 Gwendoline Fontaine
Différences entre assurance habitation classique et protection propriétaire non occupant.
Linda Nadaud
Adaptations récentes des contrats face à la généralisation du travail à distance.
Linda Nadaud
Rappel du cadre légal et des démarches pour être indemnisé après un événement climatique.
Isaure Martineau
Elle couvre les dommages au logement et aux biens, votre responsabilité civile et des garanties comme le dégât des eaux ou le vol selon le contrat. Les garanties varient : lisez les conditions générales pour connaître les plafonds, franchises et exclusions.
Oui, la loi vous impose une assurance habitation minimale couvrant les risques locatifs, comme l’incendie, le dégât des eaux et la responsabilité civile. Le bailleur peut demander une attestation chaque année. En colocation, chaque colocataire doit être couvert.
Après un an, la résiliation est possible à tout moment, sans frais ni motif, via une lettre recommandée ou en ligne selon les modalités de votre assureur. La loi Hamon permet aussi de changer après un an pour un autre contrat. Le nouvel assureur s’occupe souvent des démarches.
5 journalistes spécialisés décortiquent contrats, garanties et démarches, chacun dans sa rubrique.
Notre équipe Guides pratiques
Guides pratiques
Actualité
Guides pratiques
Questions fréquentes
Écrivez à la rédaction : vos questions nourrissent les prochains articles.
Analyse des garanties, franchises et tarifs des principaux acteurs du marché.
Lire l’article